Batteriespeicher finanzieren: Was Investoren und Kreditgeber rechtlich beachten müssen
Das Wichtigste in Kürze
Batteriespeicher (BESS) werden typischerweise als Non-Recourse-Projektfinanzierungen über eine SPV strukturiert. Die volatile, marktbasierte Erlösstruktur unterscheidet sie grundlegend von Wind- und Solarprojekten.
Die Bankability eines BESS-Projekts steht und fällt mit dem Erlösmodell: Tolling Agreements bieten die höchste Finanzierungssicherheit, während Fully-merchant-Projekte deutlich höhere Eigenkapitalanforderungen und strengere Covenants auslösen.
Der regulatorische Rahmen beeinflusst die Wirtschaftlichkeit und muss bereits in der frühen Projektentwicklung rechtlich geprüft werden.
Das Vorliegen eines weitgehend restriktionsfreien Netzanschlusses oder zumindest der Anschlusszusage ist die Kernvoraussetzung eines BESS-Projekts.
Eigenkapital ist ein zentraler Baustein bankfähiger BESS-Finanzierungen. Investoren stehen höheren Renditechancen zugleich höhere Risiken gegenüber, insbesondere aufgrund ihrer strukturellen Nachrangigkeit und der volatilen Erlöse.
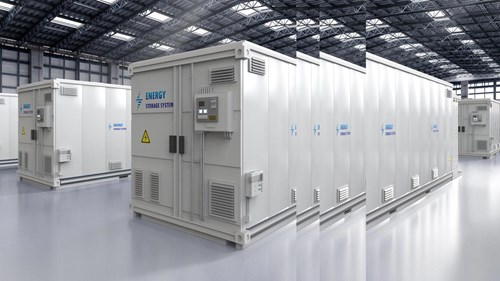
Batteriespeicher (Battery Energy Storage Systems – BESS) gehören zu den Schlüsseltechnologien der Energiewende. Sie schaffen Flexibilität im Stromsystem, ermöglichen die Integration erneuerbarer Energien und eröffnen neue Vermarktungsmöglichkeiten – von Regelenergie über Arbitrage bis hin zu Systemdienstleistungen. Gleichzeitig bleibt ihre Finanzierung anspruchsvoll: Anders als bei Wind- und Solarprojekten fehlen langfristig garantierte Vergütungen. Die Erlöse sind volatil, marktbasiert und schwer prognostizierbar. Ob ein Batteriespeicher finanzierbar (bankable) ist, hängt deshalb auch von der rechtlichen Strukturierung ab.
I. Finanzierungsstrukturen: Projektfinanzierung und Non-Recourse-Prinzip
BESS-Projekte werden typischerweise als eigenständige Projektfinanzierungen über eine Zweckgesellschaft (Special Purpose Vehicle – SPV) strukturiert. Die Finanzierung folgt dem Non-Recourse-Prinzip: Die Kreditgeber haben keinen Rückgriff auf die Gesellschafter, sondern sichern sich ausschließlich über die Cashflows und Vermögenswerte des Projekts ab. Typische Laufzeiten bewegen sich zwischen sieben und zehn Jahren.
Der zentrale Unterschied zu klassischen EE-Finanzierungen liegt in der Erlösstruktur. Während Wind- und Solarprojekte häufig auf langfristigen Einspeisevergütungen aufbauen, basieren BESS-Erlöse auf dynamischen Marktpreisen. Das führt zu höheren Eigenkapitalanforderungen, konservativeren Bewertungen und kürzeren Kreditlaufzeiten.
Typische Elemente einer Finanzierungsdokumentation für BESS-Projekte sind:
- Sculpted Repayment, angepasst an die Degradationskurve der Batterien
- DSCR-Covenants
- Cash-Sweep-Mechanismen und Restricted-Payment-Klauseln
- Augmentation Reserve zur Finanzierung späterer Kapazitätserweiterungen
Das Sicherheitenpaket umfasst regelmäßig eine Anteilsverpfändung an dem SPV, die Globalzession sämtlicher Ansprüche unter den (wesentlichen) Projektverträgen, Kontenverpfändungen sowie die Sicherungsübereignung der Anlage. Letztere ist besonders relevant, da Batteriespeicher als bewegliche Sachen gelten und keine Grundpfandrechte bestellt werden können. Umso wichtiger ist die dingliche Sicherung des Standorts: Ohne belastbare Grundstücks-, Wege- und Leitungsrechte – regelmäßig abgesichert durch erstrangige beschränkte persönliche Dienstbarkeiten zugunsten des SPV und der jeweiligen Kreditgeber – ist eine Finanzierung nicht darstellbar. Die Prüfung der Grundstückssicherung gehört daher zum festen Bestandteil der rechtlichen Due Diligence und sollte wegen ihres erheblichen Verzögerungspotenzials frühzeitig angegangen werden.
II. Erlösmodelle und Bankability
Die Erlöse eines BESS-Projekts ruhen typischerweise auf drei Säulen: Systemdienstleistungen (insbesondere FCR und aFRR), Lastspitzenkappung und vermiedene Netzentgelte sowie Großhandels-Arbitrage. In der Praxis werden diese Quellen im sogenannten Revenue Stacking kombiniert – was jedoch durch Präqualifikationsanforderungen, Ladezustandsmanagement und technische Restriktionen begrenzt wird.
Für die Finanzierbarkeit ist das gewählte Erlösmodell entscheidend:
- Tolling Agreements bieten die höchste Planungssicherheit. Die Projektgesellschaft stellt die Speicherkapazität einem Vertragspartner zur Verfügung und erhält eine feste oder teilweise variable Vergütung.
- Fully-merchant-Projekte sind grundsätzlich finanzierbar, unterliegen aber deutlich strengeren Parametern: einem stärker begrenzten Fremdkapitalanteil, höheren DSCR-Anforderungen, zusätzlichen Liquiditätsreserven und einer regelmäßigen Aktualisierung der Vermarktungsprognosen.
- Hybride Floor-Strukturen bieten einen Mittelweg mit LTC-Quoten von 55–65 %, etwa durch Optimierungsverträge mit Mindestvergütung.
Ein nicht zu unterschätzender Faktor ist die Degradation: Batterien verlieren jährlich ca. 2–3 % ihrer nutzbaren Kapazität. Dieses technische Risiko muss im Finanzmodell realistisch abgebildet und durch Herstellergarantien sowie eine Augmentation Reserve abgesichert werden. Eine Bankability setzt darüber hinaus eine technische Due Diligence, eine unabhängige Erlösprognose, qualifizierte Projektpartner und die Bestätigung der Versicherungsfähigkeit voraus.
III. Regulatorische Rahmenbedingungen
Der regulatorische Rahmen beeinflusst die Wirtschaftlichkeit eines BESS-Projekts erheblich und muss frühzeitig in die Projektentwicklung einbezogen werden.
1. Netzanschluss
Der Netzanschluss ist die Grundvoraussetzung jeder BESS-Finanzierung. Übertragungsnetzbetreiber und zunehmend auch Verteilernetzbetreiber wenden zur Zuteilung von Netzanschlusskapazitäten ein sog. Reifegradverfahren an, und Verfügbarkeit, Anschlussleistung, Kosten sowie Fristen müssen frühzeitig geklärt werden. Flexible Netzanschlusskapazitäten können die Anbindung erleichtern, gehen aber mit Nutzungseinschränkungen einher. Auch der Baukostenzuschuss ist nach aktueller BGH-Rechtsprechung (2025) ein wesentlicher Investitions- und Standortfaktor.
2. Netzentgeltbefreiung
Batteriespeicher profitieren derzeit von einer Netzentgeltbefreiung, sofern die Inbetriebnahme bis zum 4. August 2029 erfolgt. An diesem Tag läuft die gesetzliche Inbetriebnahmefrist für die Netzentgeltbefreiung neuer Speicher aus. Der aktuelle AgNes-Festlegungsentwurf der Bundesnetzagentur fügt für den Bestandsschutz aber eine zweite, deutlich frühere Hürde hinzu: die endgültige Investitionsentscheidung vor Bekanntgabe der Festlegung. Nach dem derzeitigen Entwurf soll diese Bekanntgabe am 1. Januar 2027 erfolgen. Damit könnte bereits Ende 2026 für viele Projekte eine wirtschaftlich entscheidende Weichenstellung anstehen.
3. Baugenehmigung
BESS-Projekte können als privilegierte Vorhaben im Außenbereich genehmigt werden, allerdings unter strengen kumulativen Bedingungen. Die Prüfung dieser Voraussetzungen ist ein wesentlicher Bestandteil der rechtlichen Due Diligence.
Weitere regulatorische Risiken ergeben sich aus der Redispatch-Pflicht, die den Netzbetreibern die Möglichkeit gibt, Speicher im Bedarfsfall abzuregeln – ein Marktrisiko, das in der Erlösprognose berücksichtigt werden muss.
IV. Eigenkapitalinvestments in BESS
Der steigende Flexibilitätsbedarf infolge zunehmender negativer Strompreisstunden und des EE-Ausbaus macht BESS zu einer gefragten Assetklasse. Angesichts geforderter hoher Eigenkapitalquoten entscheidet die Verfügbarkeit von Equity häufig über die Realisierbarkeit eines Projekts.
1. Investorenlandschaft
Projektentwickler investieren typischerweise bis zur Ready-to-Build-Reife (RtB) Eigenkapital und veräußern anschließend; Infrastrukturfonds und institutionelle Investoren steigen überwiegend ab RtB oder Inbetriebnahme (COD, turnkey) ein. Strategische Investoren wie Energieversorger und Stadtwerke zielen zudem auf die Integration der Speicher in ihr Portfoliomanagement.
2. Rendite- und Risikoprofil
Angestrebt werden regelmäßig zweistellige Eigenkapitalrenditen (und damit höhere Renditen als bei klassischen Renewables). Dem stehen der strukturelle Nachrang gegenüber den Kreditgebern, das Kannibalisierungsrisiko bei steigender Speicherdichte sowie eine eingeschränkte Fungibilität bei Laufzeiten von 10–15 Jahren gegenüber. Erlösschwankungen und Degradation schlagen unmittelbar auf die Ausschüttungen durch; bei üblichen Fremdkapitalquoten von bis zu 70–80 % wirkt der Leverage-Effekt in beide Richtungen bis hin zum Totalverlustrisiko.
3. Transaktionsstruktur
Eigenkapitalinvestments erfolgen ganz überwiegend als Share Deal an der Projektgesellschaft (regelmäßig GmbH & Co. KG oder GmbH), sodass Netzzugang / Netzanschlusszusage, Genehmigungen und Projektverträge / Grundstücksrechte beim SPV verbleiben und in den Verträgen abgesichert werden müssen; Change-of-Control-Klauseln sind ebenso zu prüfen. Bei Erwerben in der Entwicklungsphase sind neben Garantien auch Meilensteinzahlungen und Earn-outs üblich. Die AgNes-Festlegung kann den Zeitpunkt der FID und damit die Transaktionsplanung bestimmen. Zudem sind eine Investitionsprüfung nach AWG/AWV sowie die Fusionskontrolle frühzeitig zu prüfen und in den Transaktionszeitplan einzubeziehen.
V. Wie wir Sie unterstützen
Unsere Praxisgruppen Banking & Finance sowie Energie & Infrastruktur verfügen über umfassende Erfahrung in der Strukturierung und Begleitung von BESS-Finanzierungen und Eigenkapital-Investitionen in Batteriespeicher – von der ersten Machbarkeitsprüfung über die Vertragsverhandlung bis zum (Financial) Close. Wir beraten institutionelle und Infrastruktur-Investoren sowie Kreditgeber gleichermaßen bei der Gestaltung bankfähiger Finanzierungs- und Sicherheitenstrukturen, M&A Transaktionen sowie der regulatorischen Prüfung. Entwickler begleiten wir regelmäßig auch bei der Entwicklung von bankable Projekten.
Bestens
informiert
Jetzt unseren Newsletter abonnieren, um zu aktuellen Entwicklungen auf dem Laufenden zu bleiben.
Jetzt anmeldenInsights